
「FRBの誰がタカ派で、誰がハト派なの?」
要人発言でドル円が動いたとき、その人がFOMCで投票する人なのか、どっち寄りの人なのかが分からない。僕はずっとそうでした。
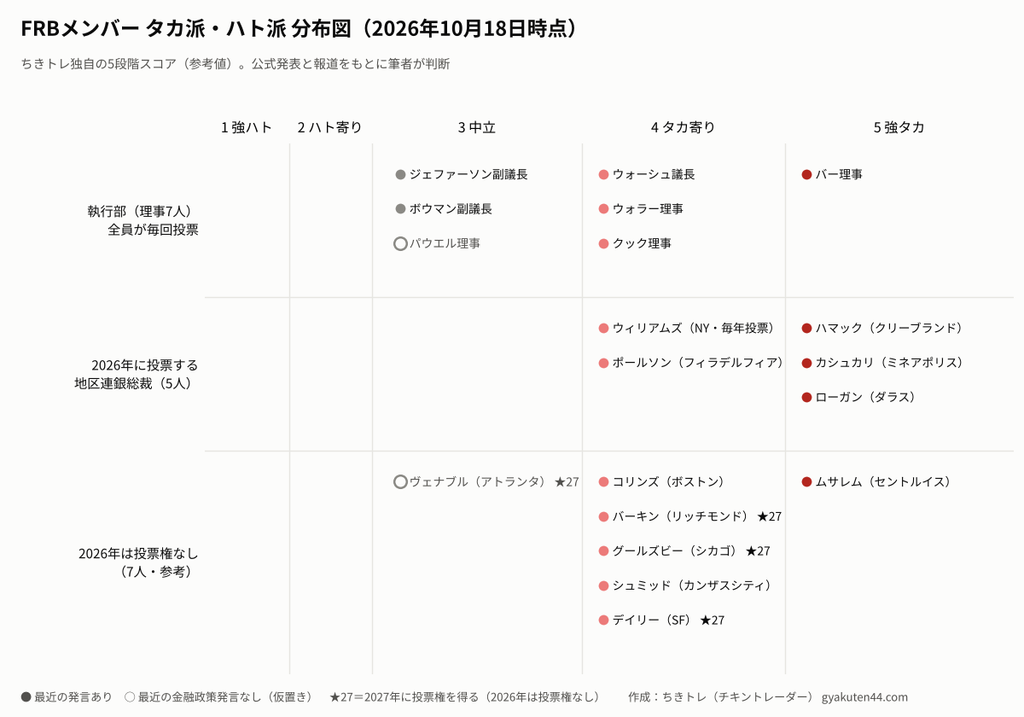
そこで、毎日集めている要人発言をもとに、FRBメンバー全員のタカ派・ハト派度を5段階のスコアにして一覧にしました。 見るだけで「いまのFRBがどっちを向いているか」が頭に入るページを目指しています。
スコアは僕が勝手に付けている参考値です。でも「誰が何を言ったか」は、全部出典を付けました。
最終更新:2026年10月18日(FOMCのたび、大きな発言があるたびに更新します)
※FXは元本を保証する商品ではなく、レバレッジ取引により預けた証拠金以上の損失が出る可能性があります。この記事は情報整理を目的としたもので、特定の売買をすすめるものではありません。
今回の変更点(2026年10月18日更新)
前回の更新は2026年10月15日です。この間、日本時間10月15日夜に出た9月の生産者物価(PPI)が前月比1.3%と予想(0.6%)の2倍以上、同じ日の小売売上高も前月比0.8%と予想(0.3%)を上回りました。どちらも下のトピックスにまとめています。一方、16日のウォーシュ議長は10月・12月の判断を「予断しない」と話すにとどまり、10月会合での利上げ確率はむしろ下がりました。17日からは会合前の発言自粛期間(ブラックアウト)に入っています。
新しく取り入れた発言
日付は日本時間です。
| 日付 | 発言者 | 発言の要旨 | ドル円 | 出典 |
|---|---|---|---|---|
| 10/13 | グールズビー総裁(投票権なし) | AI投資による値上がりが関係の薄い分野にも広がり、景気全体の過熱のように感じ始めている。物価が粘るなら、FRBがやるべきことははっきりしている | ロイター(Kitco掲載) | |
| 10/16 | ハマック総裁 | 値上がりが当たり前という心理が広がっていて、金融政策でさらに対応が必要になるかもしれない | OANDA証券 要人発言 | |
| 10/16 | グールズビー総裁(投票権なし) | 物価の面では失望の1カ月だった。物価高の原因がAIによる需要の過熱なら、もっと心配で、対応しなければならない | OANDA証券 要人発言 | |
| 10/16 | トランプ大統領 | イランに核兵器は使わず、地上部隊を送ることも考えていない | OANDA証券 要人発言 | |
| 10/16 | ウォーシュ議長 | 9月以降、世界経済はおおむねFRBの想定どおり。物価の安定は必ず実現するが、10月・12月の会合の結果は前もって決めない | PBS(AP通信) | |
| 10/17 | トランプ大統領 | 石油の値段はまもなく下がる。米国経済はかつてないほど強い | OANDA証券 要人発言 |
◎=発言の前後でドル円が動いたと報じられた(または値動きを確認できた)発言
スコアの変更
- グールズビー総裁(投票権なし):3→4(タカ寄り)。10月13日のインタビューで「物価が粘るならFRBのやるべきことははっきりしている」と追加利上げを示唆し、15日にもAIによる需要の過熱が原因なら対応が必要と重ねて話したため(上の表の10/13・10/16の発言)
- 投票12人の平均は4.1のまま(正確には4.08)。強タカ4人・タカ寄り5人・中立3人、ハト派0人です
- 2027年に入れ替わる持ち回り4人の平均は3.5→3.75
- ウォーシュ議長は「予断しない」と話しただけで、物価安定を実現するという姿勢も変わっていないので4のまま。ハマック総裁も5のままです
PPIは予想の倍、小売も強い。なのに議長が何も言わなかっただけで、10月利上げの確率は下がりました。数字はタカ、議長の口はだんまり。この「ねじれ」が10月会合までの一番の見どころかと。
結論:いまのFRBは「タカ寄り」。ハト派はゼロ
先に結論です。
- 2026年9月16日のFOMCで、FRBは政策金利を0.25%引き上げて3.75〜4.00%にしました。賛成12・反対0の全会一致です
- 投票する12人のスコアの平均は4.1(5段階で「タカ寄り」)
- 12人のうち強タカ4人・タカ寄り5人・中立3人。ハト寄りと強ハトは0人
- FRBメンバーの見通し(中央値)は、2026年末の政策金利4.1%。今の水準からもう1回の利上げを見込む形です
上の分布図のとおり、ひと言でいうと、「利下げの話をしている人がいない」状態です。議論の中身は「もう1回上げるか、ここで様子を見るか」に移っています。9月のCPI・PPIはどちらも予想を上回り、物価の数字は10月利上げの側を向いています。ただ、ウォーシュ議長が10月・12月の判断を予断しないと話したことで、市場は「上げるなら12月」という見方に戻りつつあります。
図の左半分(ハト側)が空っぽなのが、いまのFRBをいちばんよく表しているかと。
トピックス:9月PPIは前月比1.3%で予想の2倍超、小売売上高も予想超え(10月15日発表)
生産者物価指数(PPI・9月):前月比1.3%、2022年3月以来の大きさ
| 項目 | 8月 | 9月 | 予想 |
|---|---|---|---|
| 総合 前月比 | 0.5% | 1.3% | 0.6% |
| 総合 前年比 | 5.6% | 6.3% | 5.4% |
| コア 前月比(食品・エネルギー・貿易サービス除く) | 0.3% | 0.5% | — |
| コア 前年比 | 4.8% | 5.0% | — |
※8月の数字は、今回の発表で改定された後の値です(総合の前月比は当初0.4%)。
総合の1.3%は、2022年3月以来の大きな伸びです。前年比6.3%も2022年12月以来の高さでした。
- モノの値段は前月比2.6%で、2009年に統計を始めてから最大の上昇です。その8割以上がエネルギー(前月比10.8%)で、とくにガソリンは前月比20.3%と、モノの上昇の半分を占めました。ディーゼル燃料やジェット燃料も上がっています。逆に、鶏卵は前月比マイナス39.7%と大きく下がりました
- サービスも前月比0.8%と、4月以来の大きさです。半分近くは、卸売・小売の業者が上乗せする「利ざや」の拡大(前月比1.4%)によるもので、とくに機械・自動車の卸売の利ざやが前月比3.9%と大きく伸びました。運輸・倉庫も前月比3.4%で、トラック運賃や航空運賃が上がっています。一方、ガソリンスタンドの利ざやは前月比マイナス30.3%と大きく縮みました(仕入れ値の急騰に販売価格が追いついていない形です)
- 生産の途中段階でも、原油が前月比28.3%、ディーゼル燃料が21.0%と急騰しました。加工途中のモノの値段は前年比14.1%で、2022年8月以来の高さです
出典:米労働省 BLS 生産者物価指数(2026年9月分)/予想はInvestmentNews 10月15日の報道による
市場の反応
CME FedWatchで、10月会合での利上げ確率はPPI発表前の29.3%から33.8%に上がり、12月会合までの利上げ確率は63.2%でした(InvestmentNews)。ただ、翌16日のウォーシュ議長の発言中に、10月の利上げ確率は約3割から17%前後まで下がっています(Investment House)。
FRBにとっての意味
- PPIは「企業どうしの値段」なので、この先、消費者の値段(CPIやPCE)に回ってくる可能性があります。とくに運賃や卸売の利ざやの上昇は、10月のベージュブック(全米12地区の景気報告、FRB)で企業が話していた「燃料高が運賃を通じてほかの値段に広がる」動きと同じ向きです。この広がりが次のPCE物価でも確認されれば、「12月まで待たずに上げるべき」というタカ派の主張が強まる
- 逆に、上昇の大半はエネルギーで、原油が落ち着けば反動で下がりやすい数字でもあります。米政権はディーゼルの供給拡大など燃料価格を下げる手を打っていて、原油が下がれば「年内もう1回、時期は12月」という様子見側の中心シナリオが残りやすい
総合1.3%のうち、かなりの部分はガソリンとディーゼル。ただ、運賃や卸の利ざやまで上がっているのは、エネルギー高がほかの値段に移り始めているサインかもしれません。単月なので決めつけはしませんが、CPIに続いて2本目の「熱い数字」です。
小売売上高(9月):前月比0.8%、8月分も上方修正
| 項目 | 8月 | 9月 | 予想 |
|---|---|---|---|
| 小売売上高 前月比 | 1.3%(1.1%から上方修正) | 0.8% | 0.3% |
| 小売売上高 前年比 | — | 6.3% | — |
| ガソリンスタンドを除く 前月比 | — | 0.2% | — |
- 小売売上高は値上がりを差し引かない金額の数字です。ガソリンの値上がりで、ガソリンスタンドの売上が全体を押し上げました。ガソリンスタンドを除くと前月比0.2%と、伸びはぐっと小さくなります
- それでも、家具・インテリア(前月比1.3%)、百貨店(1.6%)、飲食店(1.1%)などは伸びていて、消費が崩れているわけではありません
出典:米商務省 国勢調査局 小売売上高(2026年9月分)/予想と内訳はAP通信(La Nación掲載)10月15日の報道による
FRBにとっての意味
- 物価が上がっても消費が落ちていないなら、「利上げしても景気は耐えられる」というタカ派の主張の材料になる
- 逆に、ガソリンを除けば伸びは0.2%にとどまり、10月のベージュブックでも消費は横ばいでした。ガソリン高が家計のほかの支出を削り始めているなら、「利上げの効果を見極めてから」という様子見の主張が通りやすくなる
見出しの0.8%はガソリン代の値上がりで膨らんだ数字です。「たくさん買った」というより「同じ量に多く払った」部分が大きいので、見出しだけで「消費が強い」と思わないようにしています。
スコアの見方と採点ルール
スコアは5段階です。数字が大きいほどタカ派(利上げに前向き)です。
| スコア | 呼び方 | 目安 |
|---|---|---|
| 5 | 強タカ | 追加利上げが必要だと、はっきり言っている |
| 4 | タカ寄り | 物価の上振れを強く警戒。追加利上げの「可能性」には触れる |
| 3 | 中立 | データ次第。どちらにも動けるという姿勢 |
| 2 | ハト寄り | 景気や雇用の下振れを心配し、利下げに前向き |
| 1 | 強ハト | 利下げをはっきり求めている |
採点のルールは3つです。
- 根拠はFRB・各地区連銀の講演原稿や会見記録を最優先。インタビューなど公式原稿がないものは、報じたメディアを出典にしています
- 最近の金融政策についての発言が見つからない人は「○(仮置き)」にして、3(中立)で置いています
- 前任者のイメージや「この人は昔からタカ派」という印象では付けません
※スコアは筆者独自の参考値で、FRBや各地区連銀が公表しているものではありません。発言の要約も筆者によるものなので、正確な内容は各出典の原文でご確認ください。
「言ったこと」だけで付けるのが自分ルールです。印象で付け始めると、自分のポジションに都合よくスコアを動かしそうなので(笑)
【一覧表】2026年にFOMCで投票する12人
FOMCで投票するのは、FRB理事7人と、地区連銀総裁5人(NYは毎年、ほかの4人は持ち回り)の合計12人です。
| 名前 | 役職 | スコア | ひと言でいうと | 最新の確認日 |
|---|---|---|---|---|
| ケビン・ウォーシュ | 議長 | 4 タカ寄り | 物価の安定は必ず実現。ただ10月・12月の結果は予断しない | 10/16 |
| フィリップ・ジェファーソン | 副議長 | 3 中立 | 物価は高すぎる。ただ次の一手は時間をかけて判断 | 10/1 |
| ミシェル・ボウマン | 副議長(金融監督担当) | 3 中立 | 次の一手を急ぐ必要はない。利上げの効果を見極めたい | 10/1 |
| クリストファー・ウォラー | 理事 | 4 タカ寄り | 想定どおりなら追加利上げ。ただ連続でなくてよい | 10/8 |
| リサ・クック | 理事 | 4 タカ寄り | AIと中東情勢で物価圧力が続くと警戒 | 9/28 |
| ジェローム・パウエル | 理事 | 3 中立(○) | 理事としての金融政策発言は確認できず | — |
| マイケル・バー | 理事 | 5 強タカ | 追加の引き締めがおそらく必要 | 9/29 |
| ジョン・ウィリアムズ | NY連銀総裁(毎年投票) | 4 タカ寄り | 年内もう1回の利上げが適切かも。2027年は追加不要との見方 | 10/13 |
| アンナ・ポールソン | フィラデルフィア連銀総裁 | 4 タカ寄り | 小幅な追加利上げが必要になるかも | 9/24 |
| ベス・ハマック | クリーブランド連銀総裁 | 5 強タカ | 金利はもっと高くする必要。値上がりが当たり前の心理を警戒 | 10/15 |
| ニール・カシュカリ | ミネアポリス連銀総裁 | 5 強タカ | 年内あと1回・2027年にもう1回の利上げを想定 | 10/1 |
| ローリー・ローガン | ダラス連銀総裁 | 5 強タカ | 少なくともあと0.5%以上の利上げが必要 | 10/1 |
執行部(FRB理事7人)の発言とスコアの根拠
ケビン・ウォーシュ議長:4(タカ寄り)
2026年5月に議長に就任。9月16日の会見では、物価が5年以上も目標の2%を上回っていることをはっきり問題視しました。全会一致の利上げについては「物価を安定させる決意の表れ」という趣旨で説明しています。
一方で、先の利上げを約束するような発言(フォワードガイダンス)はしないと明言。8月のジャクソンホール講演でも、市場と中央銀行がお互いの顔色をうかがいすぎる状態を批判していました。
10月16日(日本時間)、バンコクで開かれたIMF・世界銀行の年次総会で、IMFのゲオルギエバ専務理事と対談しました。9月の会合以降、世界経済はおおむねFRBの想定どおりに動いていると説明。FRBは物価の安定を実現すると明言してきたとしつつ、10月と12月の会合で何をするかは前もって決めない、いま話すこともしないと述べました。米国では構造的な成長と投資の急増が起きていて、これが世界経済のいちばん大きな上振れ要因だという見方も示しています。
- 利上げには前向き → タカ寄り
- ただし「次も上げる」とは言わない → 5ではなく4
出典:PBS(AP通信)10月16日の報道/9月16日 記者会見記録(FRB)/8月28日 ジャクソンホール講演(FRB)
「ガイダンスを出さない議長」なので、議長本人の言葉より、ほかのメンバーの発言を積み上げて読む重要度が上がっているかと。これがこのページを作った理由でもあります。バンコクでも、熱いCPI・PPIの直後なのに何も言わなかった。それだけで市場は10月利上げの確率を下げました。
フィリップ・ジェファーソン副議長:3(中立)
10月1日、母校バージニア大学での講演で、9月の利上げ後はじめて金利の見方をまとまって話しました。
エネルギー高・AI関連の大型投資・通商政策の変化と、ショックが次々に重なって物価を押し上げていると説明。物価のリスクは上向きで、FRBは物価を2%に戻すことに強く取り組むという立場です。
一方で、次にどう動くかはデータと見通し、リスクのバランスを丁寧に見て決めるべきで、その判断には時間がかかるかもしれないと話しました。追加利上げを急ぐ姿勢ではありません。物価への警戒と、様子見の姿勢がちょうど半々なので、中立の3に置いています。
出典:10月1日 講演(FRB)/9月22日 講演(FRB)
副議長が「時間がかかるかも」と言ったことで、10月の利上げは遠のいた印象です。議長がガイダンスを出さない分、副議長のこういう一言の重みが増しています。
ミシェル・ボウマン副議長:3(中立)
直近で金融政策をまとまって語ったのは5月の講演です。そこでは、雇用は悪いショックに弱い状態だとして、エネルギー高による一時的な物価上昇は見過ごすべきという立場でした。ここだけ見るとハト寄りです。
ただ、9月の利上げには賛成票を投じています。9月18日の講演は銀行のストレステスト(健全性の検査)の話だけでした。
10月1日、ワシントンでのイベントで今後の金融政策を聞かれ、いまは急いで次の手を打つ必要はないと答えました。物価はまだ目標を上回っているとしつつ、9月の利上げが経済にどう効くかや、足元の流れをもう少し見極めたいという趣旨です。
利上げに反対しているわけではなく、追加利上げを求めているわけでもないので、中立の3に置いています。
出典:5月29日 講演(FRB)/9月18日 講演(FRB)/ブルームバーグ 10月1日の映像
クリストファー・ウォラー理事:4(タカ寄り)※前回3
FOMC前の9月3日、ロイターのイベントで「8月の物価が落ち着けば据え置き、上がれば利上げを考える」という趣旨を話していました。まさにデータ次第の中立です。結果として9月は利上げに賛成しています。
10月8日、トルコ中央銀行が主催したイスタンブールでの講演で、9月の利上げ後はじめて金利の見方をまとまって話しました。9月の利上げは8月のCPIひとつで決めたのではなく、雇用の持ち直しと、中東情勢・AI投資・通商摩擦という長引く物価の押し上げ要因が、何カ月もかけて積み重なった結果だと説明しています。9月の雇用統計が出たあとも、経済は9月の会合のころとほぼ同じ場所にあり、雇用は安定、物価は高すぎるという見方です。
そのうえで、データが想定どおりに出れば追加の利上げを見込むと話しました。ただし時期には柔軟さがあり、連続した会合で上げる必要はない、決められた期間のうちに実施されればよいという考えです。
追加利上げに踏み込んだので、3から4に上げました。「見込む」はかなり強い言い方ですが、時期を柔軟にしている点と、発言1つでは2段階動かさない自分ルールから、5ではなく4にしています。
出典:10月8日 講演(FRB)/PBS(AP通信)9月3日の報道
「連続でなくていい」は、裏を返せば「10月に上げなくても12月に上げればいい」ということ。10月見送り・12月利上げのシナリオを、理事の口からほぼなぞった形です。
リサ・クック理事:4(タカ寄り)
9月28日の講演で、9月の利上げは「長く高すぎる物価への対応」だと説明。この先数カ月は、AI関連の設備投資と中東情勢による原油高・供給の混乱が物価を押し上げ続けると警戒しています。
ただ、次の利上げの回数や幅は、経済の反応を見て決めるという言い方で、追加利上げを約束はしていません。
ジェローム・パウエル理事:3(中立・仮置き)
前議長で、現在は理事として残っています。理事としての金融政策についての発言は、今回確認できませんでした。9月の利上げには賛成しています。
9月30日、FRB本部の改修工事についてFRBの監察官が報告書を出しました。管理や監督の不備は指摘したものの、犯罪にあたる行為は見つからなかったという内容です。これを受けてトランプ大統領は、パウエル理事は理事会から辞めさせられるべきだと発言しています。理事の任期は2028年1月までです(CNBC)。
マイケル・バー理事:5(強タカ)
9月23日の講演で、物価は目標を上回り、しかも適切なペースで目標に向かっていないと指摘。物価を目標に戻すには、さらなる政策調整がおそらく必要という立場です。理事の中でいちばんはっきりタカ派の発言をしています。
9月29日の講演でも、政策を組み直す必要があり、追加の調整がおそらく必要になるというのが基本シナリオだと改めて説明しました。物価目標の達成に対するリスクは高まり、雇用のリスクは後退したという見方です。
出典:9月23日 講演(FRB)/FXStreet 9月29日の報道
2026年に投票権がある地区連銀総裁5人
ジョン・ウィリアムズ(NY連銀):4(タカ寄り)
NY連銀総裁は毎年投票し、FOMCの副議長も務めます。9月24日にロンドンの会議で、年内にもう1回の利上げが適切になるというのは妥当な見方という趣旨を話しました。
翌25日には、物価のショックが経済に根づかないよう「保険」としての対応が必要だという趣旨も話しています。
9月29日のバッファローでの講演では、3.7%の物価上昇率ははっきり高すぎると指摘。そのうえで、経済が自分の予想通りに進めば、年内にもう1回の利上げが適切になるかもしれないと説明しました。一方で、9月に利上げした後なので急ぐ必要はなく、データを見て判断するという姿勢です。今年の物価上昇率は3.5%程度で終わると見ています。
10月13日(米国時間)に公開されたブルームバーグのインタビューでは、年内にもう1回の利上げが適切かもしれないという見方は変えていないと話しました。一方で、2027年にさらに上げる必要があると考える理由は今のところ無いとし、関税やエネルギー高の影響が薄れて、来年の物価は2%近くまで下がると見ています。経済は全体として過熱しておらず、いま受けているショック以上の物価圧力は加わっていない、という見方です。
報道の見出しでは「利上げが適切」と強めに伝えられましたが、本人の言葉は「かもしれない」のままで、2027年の追加利上げも否定しています。「かもしれない」「急ぐ必要はない」という言い方は変わっていないので、4に置いています。
出典:ロイター(Investing.com掲載)10月13日の報道/CNBC 10月13日の報道/9月29日 講演(NY連銀)/ロイター(Yahoo Finance掲載)9月24日の報道/9月25日の発言はOANDA証券 要人発言の報道による
「年内もう1回」と「来年は無し」がセット。市場は2027年にも利上げを織り込んでいるので、ウィリアムズ総裁の見方は市場よりハト寄りです。ただ、このインタビューは9月CPIの前。CPIを見てどう言い方が変わるかが次の注目点です。
アンナ・ポールソン(フィラデルフィア連銀):4(タカ寄り)
9月24日の講演で、基調的な物価上昇率は2.5〜3%程度と、目標を大きく上回っていると説明。AIの設備投資が半導体や電子部品の価格を押し上げているとも指摘しました。同じ日の発言として、小幅な追加利上げが必要になるかもしれないと報じられています。
出典:9月24日 講演(フィラデルフィア連銀)/ブルームバーグ(Spokesman掲載)の報道
ベス・ハマック(クリーブランド連銀):5(強タカ)
9月25日、いまの物価で一番怖いのは「値上がりが当たり前」という心理が根づくことだと話しました。そのうえで、政策はまだ十分に引き締め的ではないという立場です。
10月2日、雇用統計のあとのPBSのインタビューでは、9月の雇用は最近の採用の流れどおりで、雇用市場は落ち着いているという見方でした。次の金利判断については、月末の会合までにまだ多くの材料が出るので、決めるまでの時間はあると話しています。引き締めが必要という立場は変わっていないので5のままですが、10月に急ぐ言い方ではありませんでした。
10月12日(米国時間)には、物価は高止まりしていて、金利をもっと高くする必要があると改めて話しました。いまFRBにとっての問題は、引き締めを強めるかどうかではなく、どのくらいの速さで強めるかだという言い方です。
10月15日(米国時間)にも、値上がりが当たり前という心理(インフレマインド)が広がっていて、金融政策でさらに対応が必要になるかもしれないと話しています。もともと5なので、5のままです。
出典:ロイター(KFGO掲載)9月25日の報道/ロイター(Investing.com掲載)10月2日の報道/10月12日・15日の発言はOANDA証券 要人発言の報道による
ニール・カシュカリ(ミネアポリス連銀):5(強タカ)
7月の会合で「0.25%の利上げをすべき」と反対票を投じた人です。本人が公式に理由を説明していて、供給ショックが何度も重なると高い物価が根づくおそれがあるので、小さく早めに引き締めるべきだと書いています。
9月21日には、物価の上昇はエネルギーだけでなく経済全体に広がっているとも話しました。
9月30日のニューヨークでの講演では、物価は約3%でまだ高すぎ、最新の物価データを見てもその見方は変わらないと説明。年内にあと1回、2027年にもう1回の利上げを想定していると明かしました。景気が強い状態が長く続くほど、いまの金利が本当に引き締め的なのか疑問を持つようになっている、とも話しています。
翌10月1日のロイターのインタビューでは、次の利上げを10月の会合でやるべきかどうかには「強い意見はない」と話しています。いまは賃金と物価が追いかけっこをする状態ではなく、物価を下げるのに雇用を痛めつける必要はないという見方です。
追加利上げをはっきり想定しているので5のままです。ただ、時期については柔軟になっています。
出典:7月31日 反対票についての声明(ミネアポリス連銀)/Quartz 9月21日の報道/ロイター(Yahoo Finance掲載)9月30日の報道/ロイター(Freedom 96.9掲載)10月1日のインタビュー
反対票は「言葉」ではなく「行動」なので、スコアの根拠としてはいちばん重いと思っています。
ローリー・ローガン(ダラス連銀):5(強タカ)
7月に「緩やかな利上げ」を求めていた人です。
10月1日、ダラス連銀本部での講演で、9月の利上げは引き締めへの大事な第一歩だったと評価。物価は一時的な要因が消えて下がってきているものの、2%までは下がらず2%台半ばに向かっていると説明しました。景気は強まっていて、失業率4.1%はほぼ完全雇用の水準という見方です。
そのうえで、政策金利は少なくともあと0.5%以上引き上げる必要があると、追加利上げの幅まで示しました。昨年秋の「予防的な」利下げを元に戻すだけでも、数回の利上げが要るという考え方です。
一方で、最近の長期金利の上昇が景気を冷やせば、そのぶん利上げの必要は小さくなるかもしれない、とも話しています。
追加利上げが必要だとはっきり言い、幅まで示したので、10月3日の更新で4から5に上げました。
出典:10月1日 講演(ダラス連銀)/ブルームバーグ 10月1日の報道/7月16日 講演(ダラス連銀)
「あと0.5%以上」は、FRBの見通し(年末までにあと1回=0.25%)より一段タカ寄り。投票権を持つ人の中で、ここまで数字を出して言った人は初めてです。
2026年は投票権なしの総裁7人(参考)
投票はしませんが、会合での議論には参加します。★は2027年に投票権を持つ人です。
| 名前 | 地区連銀 | スコア | ひと言でいうと | 最新の確認日 |
|---|---|---|---|---|
| スーザン・コリンズ | ボストン | 4 タカ寄り | 9月の利上げを支持。年内もう1回を予想 | 9/22 |
| トーマス・バーキン★ | リッチモンド | 4 タカ寄り | 追加で動く理由は十分。ただ10月の結果は予想しない | 10/14 |
| シェリル・ヴェナブル★ | アトランタ(暫定総裁) | 3 中立(○) | 金融政策の発言は確認できず | — |
| オースタン・グールズビー★ | シカゴ | 4 タカ寄り | AIによる需要の過熱なら対応が必要。物価が粘れば答えははっきり | 10/15 |
| アルベルト・ムサレム | セントルイス | 5 強タカ | さらに引き締めが必要。目安は今後6〜9カ月のうち | 10/8 |
| ジェフリー・シュミッド | カンザスシティ | 4 タカ寄り | インフレ問題はまだ解決していない。信頼が試されている | 10/6 |
| メアリー・デイリー★ | サンフランシスコ | 4 タカ寄り | ショックが長引けば追加の引き締めもありうる | 10/6 |
主な出典:
- コリンズ:Quartz 9月22日の報道
- バーキン:9月22日 講演「Why Hike?」(リッチモンド連銀)/10月13日・14日の発言はOANDA証券 要人発言の報道による
- グールズビー:Quartz 9月22日の報道/FXStreet 9月29日の報道/ロイター(Yahoo Finance掲載)10月2日の報道/ロイター(Kitco掲載)10月13日の報道/10月14日・15日の発言はOANDA証券 要人発言の報道による
- ムサレム:ロイター(WHTC掲載)9月21日の独占インタビュー/9月29日 講演「How and Why」(セントルイス連銀)/ロイター(933 The Drive掲載)10月8日の報道
- シュミッド:GuruFocus 9月25日の報道/10月6日の発言はOANDA証券 要人発言の報道による
- デイリー:ブルームバーグ 8月20日の報道/FXStreet 10月6日の報道(Axiosのインタビュー)
グールズビー総裁は9月29日、物価が5年半も目標を上回っているのは危険な状態だと強く警戒し、供給ショックを「見過ごす」という考え方も見直すべきだと話しました。大きな財政赤字が景気を過熱させるおそれにも触れています。ただ、自分の金利見通しはFRBの中で楽観的な側だとも述べていて、追加利上げを求めてはいません。
10月2日、雇用統計のあとのテレビ出演では、雇用市場は落ち着いていて、高すぎる物価のほうが大事な課題だと説明。ただ、10月に利上げするか様子を見るかについては、どちらもありうるという姿勢で、物価が2%に戻りつつある証拠を見たいと話しています。中身はデータ次第なので、3のままです。
10月14日(米国時間)、9月のCPIを受けて、数字は期待外れで、物価の面でまだ取り組むべき課題があると話しました。エネルギー価格の影響が物価の数字から抜けていくことを望みつつ、サービス価格の上昇が気がかりだという見方です。警戒は強めましたが、この発言だけなら利上げを求める言葉はありません。
ただ、その前日の10月13日(米国時間)のSemaforのインタビューでは、AIのデータセンター向けの値上がりが関係の薄い分野にまで広がり、景気全体の過熱のように感じ始めていると話していました。過熱した需要は一度動き出すと止めにくいので、すばやく断固として動くのが経済学の定石だという趣旨です。追加利上げをすべきかと聞かれると、物価が粘るなら、FRBがやるべきことははっきりしていると答えています。
10月15日(米国時間)にも、物価の面では失望の1カ月だったとしたうえで、物価高の原因がAIによる需要の過熱なら、より心配で対応しなければならないと話しました。原因がすぐ消えるなら楽観的な見方も持っているとしていて、10月に上げるべきとは言っていません。
条件つきながら追加利上げの可能性にはっきり触れ、同じ向きの発言が2回続いたので、3から4に上げました。
バーキン総裁は10月13日(米国時間)、地政学や供給制約などのショックが続き、物価が根づいている以上、中央銀行が追加で動く理由は十分にあると話しました。翌14日にはCPIが望んでいたより高かったとしつつ、10月会合の結果は予想したくない、15日のPPIが見通しを固める助けになると述べています。9月の講演(1回の利上げでは足りないかもしれない)と同じ向きで、時期は示していないので4のままです。
デイリー総裁は10月6日(米国時間)、Axiosのインタビューで、関税・中東情勢による原油高・AIの3つのショックが、来て去っていく普通のショックで終われば追加の利上げは要らないかもしれないと話しました。裏を返せば、長引けばさらに引き締めが必要になるかもしれないという立場です。8月までの「急ぐ必要はない」から一歩進み、追加利上げの可能性に触れたので、10月7日の更新で3から4に上げました。
シュミッド総裁は10月6日(米国時間)、雇用市場は良い状態が続いているとしたうえで、物価を抑える仕事にはまだ道のりが残っていて、FRBの信頼が問われていると話しました。これまでと同じ立場なので4のままです。
ムサレム総裁は10月8日(米国時間)、ブルームバーグ主催のニューヨークでのイベントで、物価を適切な時間のうちに目標へ戻すには、さらに引き締めが必要だと話しました。「適切な時間」を18カ月ほどと考えるなら、今後6〜9カ月のうちに利上げを重ねるべきという考え方です。強い景気と安定した雇用のもとで、いちばんの問題は物価だという見方で、長期金利が大きく上がっても金融環境はまだ景気を支える側にあるとも述べています。一方で、10月の会合で上げるべきかどうかは答えませんでした。もともと5なので、5のままです。
前回「グールズビー総裁が利上げをにおわせたら4に上げる」と書きましたが、その場面が来ました。2027年に投票する4人のうち3人がタカ寄りになり、来年のFOMCも思ったほどハトにはならないかもしれません。
2027年に投票権を得るのは誰?
地区連銀総裁の投票権は、グループごとの持ち回りです(NYだけは毎年)。
| グループ | 2025年 | 2026年 | 2027年 | 2028年(予定) |
|---|---|---|---|---|
| ボストン/フィラデルフィア/リッチモンド | ボストン | フィラデルフィア | リッチモンド | ボストン |
| クリーブランド/シカゴ | シカゴ | クリーブランド | シカゴ | クリーブランド |
| アトランタ/セントルイス/ダラス | セントルイス | ダラス | アトランタ | セントルイス |
| ミネアポリス/カンザスシティ/サンフランシスコ | カンザスシティ | ミネアポリス | サンフランシスコ | カンザスシティ |
2027年の顔ぶれは、FRB公式サイトでも発表されています。スコアで並べると、こう変わります。
| 2026年の持ち回り4人 | 2027年の持ち回り4人 | |
|---|---|---|
| メンバー | ポールソン4/ハマック5/カシュカリ5/ローガン5 | バーキン4/デイリー4/グールズビー4/ヴェナブル3(仮置き) |
| 平均スコア | 4.75 | 3.75 |
強タカの3人(ハマック・カシュカリ・ローガン)が投票から外れ、強タカは1人もいない4人(タカ寄り3人・中立1人)が入ります。 今のスコアのままなら、2027年のFOMCは今年よりハト側に寄る計算です。ただ、10月にデイリー総裁、続いてグールズビー総裁が3から4に上がったことで、差は1.5から1.0まで縮まりました。
これ、2027年に向けてドル円を考えるときにかなり大事なポイントかと。人が入れ替わるだけで、同じデータでも結論が変わる可能性があるので。
FRBの見通し:2026年末の政策金利は4.1%(中央値)
9月のFOMCでは、メンバーの経済見通しも出ています(中央値)。
| 項目 | 2026年 | 2027年 | 2028年 | 長期 |
|---|---|---|---|---|
| 政策金利(年末) | 4.1% | 4.1% | 3.9% | 3.2% |
| コアPCE物価 | 3.4% | 2.5% | — | — |
いまの政策金利は3.75〜4.00%(中心3.875%)。2026年末の4.1%は、もう1回0.25%上げる計算です。2027年は横ばいで、利下げは2028年からという見通しです。
9月30日(米国時間)に出た8月のPCE物価は、前年比で総合3.4%・コア3.0%でした。予想の3.7%・3.3%を下回り、コアの前月比も0.2%と予想(0.3%)より低めです(Yahoo Finance)。ただし今回は年に1度の改定と同時に統計の作り方が見直され、7月のコアも3.3%から3.0%に修正されています。「8月に急に冷えた」というより、物差しが変わった分が大きい点には注意が必要です。
これを受けて、市場の見方は大きく変わりました。CME FedWatchで、10月会合での利上げ確率は1週間前の約70%から、PCE発表後は3割台まで下がっています。一方、12月会合までに利上げする確率は引き続き高いままで、「10月は見送り、12月に利上げ」が市場の中心シナリオになりました(FXStreetの分析)。
FOMC見通しのコアPCE(2026年3.4%)は、統計見直しの前の数字です。物価の数字が下方修正されたことで、12月に出る次の見通しがどう変わるかも注目点です。
10月2日(米国時間)に出た9月の雇用統計は、雇用者数が前月比+2.9万人と、予想(8万人台)を大きく下回りました。失業率は4.2%(前月4.1%)に上がり、7月・8月分も合わせて6万人の下方修正です。平均時給の伸びは前年比3.0%でした(BLS/CNBC)。ただし失業率の上昇には、働く人(労働参加率)が増えた分も含まれていて、「雇用が崩れた」とまでは言えない数字です。
これを受けて、CME FedWatchの10月会合での利上げ確率は2割前後まで下がりました(TheStreet)。1週間前の約7割から、物価・雇用・メンバーの発言の3つが重なって大きく下がった形です。
10月7日(米国時間)に出た9月会合の議事要旨では、投票しない総裁も含めた参加者全員が9月の利上げを支持し、大半が年末までにもう1回の利上げがおそらく適切と見ていました。ただし時期は「年内」で、10月とは書かれていません(FOMC議事要旨(FRB))。
ウォラー理事が10月8日の講演で紹介した見通しの内訳では、見通しを出した18人のうち16人が年内残り2回の会合で少なくとも1回の利上げを見込み、そのうち4人は2回を見込んでいます。同じ講演によると、10月7日時点の先物市場は、12月会合までに少なくとも1回の利上げを約85%の確率で織り込んでいました(10月8日 講演(FRB))。
10月14日(米国時間)に出た9月のCPIは、コアが前月比0.3%と2カ月続けて予想を上回り、10月会合での利上げ確率は2割台から一時5割を超えました(BLS)。翌15日のPPIと小売売上高も予想を上回りましたが(中身は上のトピックスを参照)、16日のウォーシュ議長の発言のあと、10月の利上げ確率は2割弱まで下がっています。
10月17日からは会合前の発言自粛期間(ブラックアウト)に入り、会合までFRBメンバーの金融政策についての発言はほぼ出ません。次の材料は、10月23日のミシガン大学消費者調査(確報)です。
次のFOMCは2026年10月27〜28日、その次が12月8〜9日(経済見通しあり)です。
出典:FOMC日程(FRB)
米政権の圧力:政治は利下げとドル安を向いている
FRBの外側では、米政権が逆方向の圧力をかけています。政治家にはスコアを付けず「どっちに押しているか」だけ整理します。
| 人物 | 押している方向 | 主な発言 |
|---|---|---|
| トランプ大統領 | 利下げ(強) | 9月16日の利上げ後、米国の金利は1%以下であるべきと発言。ウォーシュ議長には「結果は変わらないから理事会と一緒に投票すればいい」と伝えたと明かし、議長本人は評価しつつFOMCを批判 |
| トランプ大統領 | FRBの人事への圧力 | 9月30日、本部改修の監察官報告を受けて、パウエル理事は理事会から辞めさせられるべきと発言 |
| トランプ大統領 | 利下げ(強) | 10月1日公開のインタビューで、ウォーシュ議長を責めはしないが、自分なら利上げに反対票を投じたと発言 |
| トランプ大統領 | 利下げ(強) | 10月2日、米国の金利は世界で最も低くあるべきだと改めて主張 |
| ベッセント財務長官 | 円高(ドル安)容認 | 9月25日、X(旧Twitter)で片山財務相との電話会談を報告。日本の強い経済を反映した「強い円」が望ましいと話し合ったと投稿 |
| ベッセント財務長官 | 議長への信頼 | 9月の利上げ後、大統領はウォーシュ議長を大いに信頼していると発言 |
| ベッセント財務長官 | 物価は下がる(利上げ不要論の材料) | 10月6日(日本時間)、基調的なコアの物価上昇率は2.3%前後まで下がっていく見通しと発言。7〜9月期の成長率は3%超を見込む |
| ハセットNEC委員長 | 景気の強さを強調 | 10月2日(日本時間)、弱かった9月の雇用統計にも失望していない、成長率は4%前後を保っていると発言 |
| ルビオ国務長官 | 地政学(原油高要因) | 9月29日、イランが核を持てばホルムズ海峡を支配しかねないと強く警戒 |
| トランプ大統領 | 地政学(原油高要因) | 10月8日(日本時間)、イランとの合意は自分の望む道ではないと思うと発言 |
| トランプ大統領 | 地政学(緊張をやわらげる方向) | 10月9日(日本時間)、中間選挙の前にイランを攻撃することはなく、イランとは前向きな協議を続けているという趣旨を発言 |
| トランプ大統領 | 燃料価格の押し下げ(物価を下げる方向) | 10月10日(日本時間)、プーチン大統領との電話会談で、ロシアがディーゼル燃料を米国と世界の市場へ供給することで合意したと発表。財務省はロシア産ディーゼルの供給を認める一時的な許可をすぐに出した |
| トランプ大統領 | 地政学(原油の行方を左右) | 10月14日(日本時間)、イランについての判断をまもなく下すという趣旨を発言。中身は明かしていない |
| トランプ大統領 | 地政学(緊張をやわらげる方向) | 10月16日(日本時間)、イランに核兵器は使わず、地上部隊の派遣も考えていないと発言 |
| トランプ大統領 | 燃料価格の押し下げ(物価を下げる方向) | 10月17日(日本時間)、石油の値段はまもなく下がる、米国経済はかつてないほど強いと発言 |
出典:Yahoo Finance 9月16日の報道(トランプ大統領)/CNBC 9月30日の報道(トランプ大統領・パウエル理事)/ブルームバーグ 10月1日の報道(トランプ大統領・ウォーシュ議長)/nippon.com(時事通信)9月26日の報道(ベッセント長官)/Benzinga の報道(ベッセント長官)/AP通信(ABC30掲載)10月9日の報道(トランプ大統領・ディーゼル)/ルビオ国務長官、トランプ大統領の10月2日・10月8日・10月9日・10月14日・10月16日・10月17日の発言、ベッセント長官の10月6日の発言、ハセット委員長の発言はOANDA証券 要人発言の報道による
つまり今は、FRBはタカ(ドル高要因)、米政権は利下げとドル安・円高を向いている(ドル安要因)という綱引きです。10月に入ってからは、政権がディーゼルの供給拡大など、燃料価格そのものを下げる手も打ち始めました。物価が下がれば、FRBが追加利上げをする理由は弱まります。
金利差だけ見ていると「ドル円は上」に見えるのに、政治の発言で下に振られる。最近のドル円はまさにこれでした。このページで両方を並べたかったのは、そのためです。
ドル円トレーダーとしての使い方
僕はこのスコアを、こんなふうに使っています。
- 発言が出たら、まず投票する人かどうかを見る
- 投票しない人の発言は「参考」。投票する人、とくに理事と議長の発言は重く見る
- スコアと違う方向の発言に注目する
- タカ寄りの人がハトっぽいことを言ったら、それは「変化のサイン」かもしれない
- 平均スコアの変化を追う
- 投票12人の平均が下がり始めたら、利上げ打ち止めの空気が出てきたサイン
大事なのは、スコアは「答え」ではなく「地図」だということ。発言1つで相場の向きを決めつけず、数字(物価や雇用のデータ)と照らし合わせて考えるための道具です。
経済指標の読み方はFXの学習ロードマップにもまとめています。
スコアの変化履歴
スコアが動いたら、ここに1行ずつ足していきます(新しいものが上)。
| 日付 | 名前 | 前回→今回 | 理由 |
|---|---|---|---|
| 2026/10/18 | グールズビー(投票権なし) | 3→4 | 10月13日のインタビューで「物価が粘るならFRBのやるべきことははっきり」、15日にも「AIによる需要の過熱なら対応が必要」と発言。投票12人の平均は4.1のまま、2027年の持ち回り4人の平均は3.5→3.75。9月PPIと9月小売売上高をトピックスに追加(9月CPI・ベージュブックの節は削除)。トランプ大統領のイラン・石油価格についての発言を政権の圧力の表に追加 |
| 2026/10/15 | — | 変更なし | ハマック・ウィリアムズ・バーキン・グールズビーの発言はいずれもこれまでのスコアの範囲内。投票12人の平均は4.1のまま。9月CPIとベージュブック(10月)をトピックスに追加(ミシガン大学消費者調査の節は削除)。トランプ大統領のイランについての発言を政権の圧力の表に追加 |
| 2026/10/12 | ウォラー | 3→4 | 10月8日の講演で、データが想定どおりなら追加利上げを見込むと発言。投票12人の平均は4.0→4.1。ミシガン大学消費者調査(10月速報)をトピックスに追加。トランプ大統領のイラン・ディーゼル供給についての発言を政権の圧力の表に追加 |
| 2026/10/8 | — | 変更なし | FRBメンバーから新しい金融政策の発言なし。9月会合の議事要旨(大半が年内もう1回の利上げをおそらく適切と判断)をトピックスに追加。トランプ大統領のイランについての発言を政権の圧力の表に追加 |
| 2026/10/7 | デイリー | 3→4 | 10月6日のインタビューで、ショックが長引けば追加の引き締めが必要になるかもしれないと発言。投票12人の平均は4.0のまま、2027年の持ち回り4人の平均は3.25→3.5 |
| 2026/10/6 | — | 変更なし | FRBメンバーから新しい金融政策の発言なし。ハセットNEC委員長、ベッセント財務長官の発言を政権の圧力の表に追加 |
| 2026/10/3 | ローガン | 4→5 | 10月1日の講演で「少なくともあと0.5%以上の利上げが必要」と幅まで示した。投票12人の平均は3.9→4.0 |
| 2026/10/2 | — | 変更なし | ジェファーソン副議長は10月1日の講演で根拠が出たため「仮置き」を外したがスコアは3のまま。カシュカリ総裁の発言(年内あと1回・2027年にもう1回)も5の範囲内 |
| 2026/9/30 | — | 変更なし | 9月29日の講演(バー、ウィリアムズ、グールズビー、ムサレム、ウォラー)はいずれもこれまでのスコアの範囲内 |
| 2026/9/29 | 全員 | 初回公開 | 公式発表と報道をもとに初めて採点 |
よくある質問
FRBのメンバーは何人ですか?
FRBの理事は7人です。そこに12の地区連銀総裁を加えた19人が、金融政策を決めるFOMCの会合に参加します。このうち投票するのは、理事7人とNY連銀総裁、持ち回りの地区連銀総裁4人の合計12人です。
FOMCで投票権があるのは誰ですか?
2026年は、理事7人(ウォーシュ議長、ジェファーソン副議長、ボウマン副議長、ウォラー理事、クック理事、パウエル理事、バー理事)と、NY・フィラデルフィア・クリーブランド・ミネアポリス・ダラスの各地区連銀総裁です。
2027年に投票権を得るのは誰ですか?
NY連銀に加えて、シカゴ(グールズビー)、リッチモンド(バーキン)、アトランタ(ヴェナブル暫定総裁)、サンフランシスコ(デイリー)の各地区連銀総裁です。
タカ派とハト派の違いは何ですか?
タカ派は、物価を抑えることを重視して利上げに前向きな人です。ハト派は、景気や雇用を重視して利下げに前向きな人です。一般に、タカ派の発言はドル高、ハト派の発言はドル安の材料になりやすいです。
この記事のスコアは公式のものですか?
いいえ。スコアは筆者が公式発表や報道をもとに付けた独自の参考値で、FRBが公表しているものではありません。根拠となる発言には出典を付けています。
まとめ:いまのFRBは「利下げ派ゼロ」、焦点は追加利上げの時期
- 2026年9月のFOMCは全会一致で利上げ。政策金利は3.75〜4.00%
- 投票12人の平均スコアは4.1。ハト寄り・強ハトは0人。今回は投票権なしのグールズビー総裁を3→4に変更
- 強タカはバー理事・ハマック総裁・カシュカリ総裁・ローガン総裁(投票権あり)、ムサレム総裁(投票権なし)
- 見通しの中央値は2026年末4.1%。あと1回の利上げが目安
- 8月のPCE物価と9月の雇用統計が弱く、市場は一度「10月見送り・12月利上げ」に傾いた
- 9月会合の議事要旨では大半が「年内にもう1回の利上げがおそらく適切」。ウォラー理事も「連続でなくていい」と、時期には幅を持たせている
- 9月のCPIはコアが2カ月続けて前月比0.3%と予想超え。10月会合での利上げ確率は2割台から4〜5割に上がった
- 9月のPPIは前月比1.3%と予想の2倍超。燃料高に加え、運賃や卸売の利ざやも上がった。小売売上高も予想を上回ったが、ガソリンを除くと伸びは小さい
- ウォーシュ議長は10月・12月の判断を予断しないと話し、10月の利上げ確率は2割弱に下がった
- 2027年は強タカ3人が投票から外れる。来年の持ち回り4人の平均は3.75
- 米政権は利下げとドル安・円高の方向に圧力。ディーゼル供給の拡大など、燃料価格を下げる手も打ち始めた
- 10月17日から会合前の発言自粛期間。次の材料は10月23日のミシガン大学消費者調査(確報)と、10月27〜28日のFOMC
このページは、FOMCや大きな発言があるたびに更新していきます。日銀の政策委員9人を同じ5段階で整理した日銀メンバー一覧もあわせてどうぞ。
「誰が言ったか」がわかるだけで、要人発言ニュースの見え方がかなり変わります。ブックマークしておいて、発言が出たときに見返してもらえたらうれしいです。