
「日銀の次の利上げ、誰が賛成して誰が反対しそうなの?」
日銀の会合のたびにドル円が大きく動くのに、9人の委員がそれぞれどんな考えなのかは、意外とまとまった情報がありません。
そこで、日銀の政策委員9人のタカ派・ハト派度を5段階のスコアにして一覧にしました。 反対票の記録と、誰の任期がいつ切れるかも1ページにまとめています。
FRB編に続く日銀編です。スコアは僕が勝手に付けている参考値ですが、根拠の発言には全部出典を付けました。
最終更新:2026年10月18日(金融政策決定会合のたび、大きな発言があるたびに更新します)
※FXは元本を保証する商品ではなく、レバレッジ取引により預けた証拠金以上の損失が出る可能性があります。この記事は情報整理を目的としたもので、特定の売買をすすめるものではありません。
今回の変更点(2026年10月18日更新)
前回の更新は2026年10月15日です。この間のいちばん大きな出来事は、10月16日に植田総裁がG20会議後のタイ・バンコクでの会見で「基調的な物価がこれ以上上がることは容認できない」と話し、円が買われたことです。同じ日の挨拶(内田副総裁が代読)では利上げの時期に触れず、市場の反応はほとんどありませんでした。トピックスには、10月13日に日銀が公表した「生活意識に関するアンケート調査」(9月調査)を取り上げます。
新しく取り入れた発言
| 日付 | 発言者 | 発言の要旨 | ドル円 | 出典 |
|---|---|---|---|---|
| 10月15日 | 小枝委員 | 熊本での記者会見で、中立金利はレンジで見るのが基本と説明。利上げに決まったペースは考えておらず、連続での利上げがあり得るかもその都度判断すると答えた | 日本銀行 | |
| 10月15日 | 城内経済財政相 | ロイター主催のイベントで、金融政策の具体策は日銀に任せるべきとし、高市政権はリフレ政策を追っていない、日本経済はもうデフレ的ではないと話した | OANDA証券 要人発言 | |
| 10月16日 | 城内経済財政相 | 6月の会合の前に利上げを止めるため「議決延期請求」に触れたとする新聞報道を、事実はないと否定した | OANDA証券 要人発言 | |
| 10月16日 | 片山財務相 | G20などで確認した為替の約束もふまえ、高い緊張感を持って金融市場の動きを見ていく必要があると述べた | 財務省 | |
| 10月16日 | 植田総裁(内田副総裁が代読) | 全国信用組合大会での挨拶で、原油高・円安・AI関連需要で企業物価は高い伸びが続いているとし、引き続き利上げしていく考えを繰り返した。時期やペースには触れず | 日本銀行 | |
| 10月16日 | 植田総裁 | バンコクでの会見で、基調的な物価が2%からさらに上がるのは容認できず、2%での定着を大きな目標にすると発言。2%に届いたかの判断は10月会合で議論するとした | ◎ 円高方向 | ロイター/OANDA証券 要人発言 |
◎=発言の前後でドル円が動いたと報じられた(または値動きを確認できた)発言。植田総裁の会見が伝わった後、報道は「利上げ継続を示唆した」として円買いの材料にこの発言を挙げました。この日のNY市場のドル円は157.70円まで下げた後、158.34円まで戻しています(同じ時間帯に米国の長期金利の低下によるドル売りも重なっています)。
スコアの変更
- スコアの変更なし。植田総裁の「容認できない」は利上げを続ける意思を強める言葉ですが、利上げの時期は示しておらず、2%到達の判断も10月会合に持ち越したので4のままです(10月16日 挨拶(日本銀行))
- 小枝委員は10月15日の会見でも「特定のペースは念頭にない」と話したので4のまま(10月15日 記者会見要旨(日本銀行))
- 9人の平均は3.7のまま。強タカ1人・タカ寄り6人・ハト寄り2人、中立・強ハトは0人
- 生活意識に関するアンケート調査(9月調査)をトピックスに追加しました(前回の企業物価指数の節は外しました)
- 城内経財相(10月15日・16日)と片山財務相(10月16日)の発言を、政府の表に追記しました
- 会合前の公表予定に、10月27日の「消費者物価のコア指標」を加えました
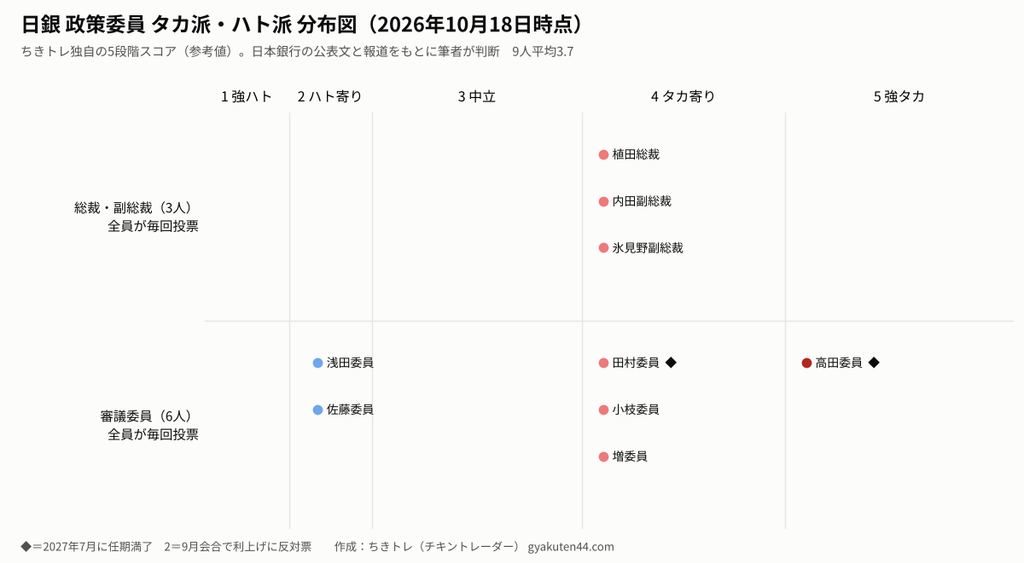
結論:日銀は「タカ寄り」。ただし反対票2人が利上げに待った
先に結論です。上の分布図のとおりです。
- 2026年9月17〜18日の会合で、日銀は政策金利を0.25%引き上げて1.25%程度にしました
- ただし採決は賛成7・反対2。浅田委員と佐藤委員が「据え置きが適当」と反対しました
- 9人のスコアの平均は3.7(5段階で「タカ寄り」の手前)
- 内訳は強タカ1人・タカ寄り6人・ハト寄り2人。中立と強ハトは0人
ひと言でいうと、「執行部と多数派は利上げ継続、新しく入った2人がブレーキ役」という構図です。
さらに大事なのが、2027年7月に強タカの高田委員とタカ寄りの田村委員の任期が切れること。後任は政府が選ぶので、ここで顔ぶれが変わると、日銀の空気が一気に変わる可能性があります。
7対2でも利上げは決まります。でも「反対が何人いるか」は、次の利上げのハードルの高さを教えてくれるので、僕はここを一番よく見ています。
トピックス:家計の物価予想は少し落ち着いたが、5年先も「毎年5%」のまま(10月13日発表)
生活意識に関するアンケート調査(2026年9月調査):1年後に物価が「上がる」は88.6%
生活意識に関するアンケート調査は、日銀が年4回、全国の20歳以上の4,000人に郵送で聞いている調査です。統計というより「世論調査」に近いものですが、家計が物価の先行きをどう見ているか(予想物価上昇率)を知る手がかりとして、日銀自身もよく使っています。今回の調査期間は8月3日〜9月4日なので、9月18日の利上げより前の気持ちです。
| 項目 | 2026年6月調査 | 2026年9月調査 |
|---|---|---|
| 1年後に物価が「上がる」と答えた人 | 90.4% | 88.6% |
| うち「かなり上がる」 | 40.5% | 34.5% |
| 1年後の物価上昇率の予想(平均値/中央値) | +13.1%/+10.0% | +11.8%/+10.0% |
| 5年間、毎年の物価上昇率の予想(平均値/中央値) | +10.8%/+5.0% | +10.1%/+5.0% |
| 景況感DI(今を1年前と比べて) | ▲56.7 | ▲53.0 |
| 収入DI(今を1年前と比べて) | ▲10.7 | ▲5.4 |
| 暮らし向きDI | ▲50.2 | ▲49.9 |
| 金利水準DI(「高すぎる」−「低すぎる」) | ▲9.3 | ▲10.0 |
※DIは「良くなった(増えた)」と答えた人の割合から「悪くなった(減った)」と答えた人の割合を引いた数字。有効回答は1,972人。
中身を見ると、次の4つが分かります。
- 物価の予想は「熱が少し冷めた」程度:1年後に「かなり上がる」と答えた人が6ポイント減り、平均値も下がりました。6月調査は中東情勢による原油高の直後で、過去最高の90.4%まで跳ねていた反動もありそうです。ただ、1年後・5年後とも中央値は前回と同じで、真ん中の人の感覚は動いていません
- 5年先も「毎年5%くらい上がる」が真ん中:家計の予想は体感にもとづくので、実際の消費者物価(8月の全国CPIは生鮮食品を除く総合で前年比1.7%)よりずっと高く出ます。数字の大きさより、下がってこないことに意味があります
- 収入DIは▲5.4で、郵送調査になった2006年以降でいちばん高い:1年前より収入が「増えた」と答えた人は19.3%に増えました。賃上げが家計に届き始めているサインです
- それでも暮らし向きはほぼ横ばい:「ゆとりがなくなってきた」と答えた人の91.4%が、理由に「物価が上がったから」を挙げています。趣味やレジャーなどの支出を「減らしている」人も48.5%と半分近くいます
ほかに、景気の状況から見て今の金利を「低すぎる」と答えた人(33.9%)が「高すぎる」と答えた人(23.9%)を上回りました。利上げ前の調査とはいえ、家計が利上げを強く嫌っている様子は見えません。
出典:生活意識に関するアンケート調査(第107回<2026年9月調査>)の結果(日本銀行・10月13日公表)/8月の全国CPIは総務省統計局 統計メールニュース(9月18日)
日銀にとっての意味
- 利上げを続けたい多数派にとっては、5年先の予想(中央値5%)が動かないことが材料です。10月16日の挨拶で植田総裁が「中長期の予想物価上昇率は引き続き上昇している」と話した見立てとも、向きが合っています。収入DIの改善も「消費の土台は崩れていない」という主張を後押しします
- 9月に反対した側にとっては、1年後の予想が少し下がったことと、選択的な支出を減らす人が半分近いことが材料です。佐藤委員が反対の理由に挙げた「個人消費の勢いの弱さ」と合う数字です
- 10月下旬の全国CPI(9月分)で物価の伸びが高まり、収入の改善が消費の統計にも表れれば、佐藤委員が賛成側に回る下地ができます。そうでなく消費が弱いままなら、10月の見送りに加えて、次の利上げの会合でも反対票が2つ出る可能性があります
- 家計の予想物価が高いまま円安が進むと、物価の「定着」が上振れ側に進むリスクになります。植田総裁の「これ以上上がることは容認できない」という言葉は、この点を意識したものと読めます
見出しの「1年後の物価予想が下がった」だけ見ると、利上げの必要性が薄れたように見えます。でも中央値は1年後も5年後も動いていないし、収入DIは過去最高。僕は「家計の物価観は高いまま、収入はやっと追いつき始めた」と読んでいます。日銀の多数派にとっては、むしろ追い風の調査だと思います。
スコアの見方と採点ルール
スコアは5段階です。数字が大きいほどタカ派(利上げに前向き)です。
| スコア | 呼び方 | 目安 |
|---|---|---|
| 5 | 強タカ | 追加利上げが必要だとはっきり言う、または利上げを提案して反対票 |
| 4 | タカ寄り | 物価の上振れを警戒し、段階的な利上げを続けるべきという立場 |
| 3 | 中立 | データ次第。どちらにも動けるという姿勢 |
| 2 | ハト寄り | 景気や物価の弱さを重視。利上げに反対票 |
| 1 | 強ハト | 利下げや追加の緩和をはっきり求める |
採点のルールは3つです。
- 根拠は日銀の公表文(決定会合の決定内容・講演・会見)を最優先。公式の文書がないものは、報じたメディアを出典にしています
- 日銀は9人全員が毎回投票します。なので反対票は「言葉」より重い証拠として扱います
- 前任者のイメージや「この人は○○派らしい」という評判では付けません
※スコアは筆者独自の参考値で、日本銀行が公表しているものではありません。発言の要約も筆者によるものなので、正確な内容は各出典の原文でご確認ください。
【一覧表】日銀の政策委員9人
| 名前 | 役職 | スコア | ひと言でいうと | 最新の確認日 | 任期満了 |
|---|---|---|---|---|---|
| 植田和男 | 総裁 | 4 タカ寄り | 引き続き利上げ。基調物価が2%からさらに上がるのは容認できない | 10/16 | 2028年4月 |
| 内田眞一 | 副総裁 | 4 タカ寄り | 利上げを続けて後手に回らない。AIは物価の押し上げ要因 | 10/5 | 2028年3月 |
| 氷見野良三 | 副総裁 | 4 タカ寄り | これまで以上に物価の上振れに注意 | 8/27 | 2028年3月 |
| 高田創 | 審議委員 | 5 強タカ | 7月に1.25%への利上げを提案して反対票 | 9/2 | 2027年7月 |
| 田村直樹 | 審議委員 | 4 タカ寄り | 数か月に一度0.25%ずつ。必要なら加速も | 6/25 | 2027年7月 |
| 小枝淳子 | 審議委員 | 4 タカ寄り | 物価の上振れリスクが大きい。利上げに過度に慎重になる必要はない | 10/15 | 2030年3月 |
| 増一行 | 審議委員 | 4 タカ寄り | 基調物価は2%にかなり近い。段階的に引き上げ | 9/10 | 2030年6月 |
| 浅田統一郎 | 審議委員 | 2 ハト寄り | 9月の利上げに反対。据え置きが適当 | 9/18 | 2031年3月 |
| 佐藤綾野 | 審議委員 | 2 ハト寄り | 9月の利上げに反対。段階的な利上げの方針には賛成 | 10/7 | 2031年6月 |
反対票の記録
日銀編の主役はここです。多数決で決まった結果より、誰がどちら側に反対したかのほうが、次の会合を読むヒントになります。
| 会合 | 決定 | 票数 | 反対した委員と主張 |
|---|---|---|---|
| 2026年7月 | 1.0%で据え置き | 8対1 | 高田委員:海外発の物価上振れリスクに素早く対応すべきとして、1.25%への利上げを提案(否決) |
| 2026年9月 | 1.25%へ利上げ | 7対2 | 浅田委員:物価(生鮮食品を除く)が2%を下回り、景気も強くないので据え置きが望ましい/佐藤委員:経済・物価が大きく加速していない今の利上げは適切でない |
出典:7月31日 当面の金融政策運営について(日本銀行)/9月18日 当面の金融政策運営について(日本銀行)
7月は「もっと早く上げろ」の反対、9月は「まだ上げるな」の反対。反対票が両側から出ているのが、今の日銀の特徴です。
7月に高田委員が一人で言っていた1.25%が、2か月後の9月に実現しました。反対票は「次の多数派」の予告になることがあるので、見逃せないかと。
9月会合の「主な意見」:多数派の中にも温度差
10月1日に、9月17〜18日の会合で出た意見の要約「主な意見」が公表されました。誰の意見かは書かれていませんが、金融政策についての意見は、大きく次の3つに分かれていました。
| 意見のグループ | 中身(筆者の要約) |
|---|---|
| もっと急ぐべき | 物価の上振れの兆しが見えたら、利上げのペースを速めざるを得ない/政策金利を早めに「おおよそのゴール」に近づけ、上にも下にも動ける状態にしておきたい/為替を通じた物価への影響にも配慮が必要 |
| 段階的に続ける | 基調的な物価は2%にかなり近い。金融環境はまだ緩和的なので、経済・物価に応じて引き続き利上げする/後手に回るような加速感はなく、慌てる必要はない |
| 据え置くべき | 消費者物価は2%を下回り、景気も強いとはいえない/経済・物価が大きく加速していない今の利上げは適切でない(反対票の2人の主張と同じ内容) |
ほかにも、「中立金利は事前の推計より上振れる可能性がある。利上げのたびに企業や家計の反応を見て判断すべき」という意見や、「市場の利上げの織り込みが一方向に進みすぎないよう、ていねいに説明すべき」という意見もありました。
会合に出席した政府側の意見では、内閣府がこれまでの利上げが積み重なった影響の点検と、日銀が推計した中立金利をふまえた検討を求めています。財務省は、市場にていねいに説明するよう求めました。
出典:金融政策決定会合における主な意見(2026年9月17、18日開催分・日本銀行・10月1日公表)
「ペースを速める」「早めにゴールへ」という意見は、7月に利上げを提案した高田委員の講演の考え方とよく似ています。誰の意見かは分からないので、スコアは動かしていません。ただ、利上げに賛成した7人の中にも「急ぎたい人」と「ゆっくりの人」がいることは、はっきりしました。
総裁・副総裁の発言とスコアの根拠
植田和男総裁:4(タカ寄り)
9月18日の会見で、政策の局面が変わったという認識を示しました。ここで言う「局面の変化」は、基調的な物価上昇率を2%まで押し上げる段階から、2%に定着させる段階に移ったという意味です。いまの金融環境はまだ緩和的なので、次の一手は基本的には利上げだという考えも示しています。0.25%を超える幅の利上げについても、物価情勢次第で、特定のやり方を前もって排除することはできないと答えました。
一方で、3か月に1回といった特定の利上げペースは念頭にないとも話しています。利上げの継続には前向きでも、スピードは約束しない。なので4に置いています。為替を一定の範囲に安定させるための政策は行っていない、という趣旨の発言もありました。
反対票を投じた浅田・佐藤両委員については、内需の弱さなどを根拠にした意見で、賛成した委員もその点は認識したうえで判断したと説明。意見が割れること自体は健全だと話しました。さらに、来年7月の委員交代で後任がどんな人になるかは予想できないので、それを気にして利上げのペースを左右させることは基本的にないとの考えも示しています。
10月6日の全国証券大会での挨拶でも、この方針を確認しました。景気は緩やかに回復し、基調的な物価上昇率は2%に近づいているという見立てです。そのうえで、経済・物価・金融情勢に応じて引き続き政策金利を引き上げていく考えを示し、引き上げた後も金融環境は緩和的なままだと説明しています。リスクとしては、基調的な物価が2%を超えて上振れていくことを挙げました。
10月13日の衆院予算委員会では、基調的な物価上昇率は2%にかなり近づいてきていると答弁しました。長期金利の上昇については、インフレ圧力、AI関連の大型の資金調達、各国の財政への見方などを背景にした世界的な動きだと話しています。
10月16日には、発言の機会が2回ありました。昼過ぎの全国信用組合大会での挨拶(内田副総裁が代読)では、原油高や円安に加え、AI関連需要の広がりで、国内企業物価の前年比は高い伸びが続いていると説明。企業どうしの値上げが消費者物価にも回り始め、中長期の予想物価上昇率もなお上がっているとして、引き続き政策金利を引き上げていく考えを繰り返しました。ただ、利上げのタイミングやペースは、見通しの確かさやリスクを点検しながら検討するとし、時期は示していません。報道によると、市場の反応はほとんどありませんでした。
同じ日の夜には、G20財務相・中央銀行総裁会議などに出席したタイ・バンコクで会見しました。基調的な物価上昇率は2%にかなり近づいたとしたうえで、そこからさらに上がっていくことは容認できず、2%での定着を政策の大きな目標にすると、これまでより強い言葉を使っています。一方で、基調的な物価が2%に届いたかどうかの判断は、10月29〜30日の会合で委員の間で議論して結論を出すと述べるにとどめました。中立金利については、この辺りにあると言える材料はないとしています。ベッセント米財務長官とは、8月末〜9月初めの米国アッシュビルでの会談以降、特に連絡は取っていないとも話しました。
「容認できない」は利上げを続ける意思を強める言葉ですが、時期の言葉はやはり出ていないので、4のままにしています。
出典:9月18日 総裁定例記者会見 要旨(日本銀行・9月24日公表)/10月6日 全国証券大会での挨拶(日本銀行)/10月16日 全国信用組合大会での挨拶(日本銀行)/10月13日の答弁は外為どっとコム(10月14日)とOANDA証券 要人発言、10月16日のバンコクでの会見はロイター(Yahoo!ニュース・10月16日)の報道による
「容認できない」は強い言葉で、実際に円が買われました。ただ同じ会見で、2%に届いたかの判断は「会合で議論」と先送りしています。13日の「10月は見送りの公算大、12月は排除せず」という観測報道とも矛盾しない言い方です。僕は、10月30日の展望レポートで基調物価の評価が「2%に近づいている」から一歩進むかどうかを、次の利上げ時期のいちばんのヒントとして見ています。
内田眞一副総裁:4(タカ寄り)
6月の会合後の会見で、政策金利の引き上げを続けて緩和の度合いを調整していく方針を示しました。対応が後手に回ること(ビハインド・ザ・カーブ)を避ける姿勢も強調しています。次の利上げの時期は明言していません。
10月5日の挨拶では、AIが大きなプラスの需要ショックとして景気と物価を押し上げているとの見方を示しました。金融環境への影響は、AI関連の株高が環境を緩める一方で、AI企業の大量の社債発行が長期金利を押し上げて引き締め方向にも働く、と両面から説明しています。AIの影響がどの範囲に、どのくらいの時間をかけて広がるかはまだはっきりした答えがないとして、経済・金融の指標を丁寧に分析していく考えです。政策金利の先行きには触れていません。
「物価を押し上げる材料が増えている」という見立ては利上げを続ける立場と合うので、4のままにしています。
出典:三井住友DSアセットマネジメント「2026年6月日銀政策会合レビュー」/10月5日 挨拶(日本銀行)
AIの話は一見ドル円と関係なさそうですが、「需要ショックで物価が上がる」という言い方は、執行部が物価の上振れ側を見ている証拠だと僕は読んでいます。ただ、利上げの時期を示す言葉ではないので、ここだけで10月利上げに傾くとは考えていません。
氷見野良三副総裁:4(タカ寄り)
8月27日の講演で、見通しの確かさとリスクを点検しながら、引き続き政策金利を引き上げていくと説明。物価は年度の後半に2%を上回る状態が続くと見込み、これまで以上に物価の上振れリスクを意識する必要があると話しました。あくまで「緩和の度合いの調整」で、引き締めではないとも強調しています。
審議委員6人の発言とスコアの根拠
高田創委員:5(強タカ)
7月の会合で、1.25%への利上げを提案して反対票を投じた人です。9月2日の講演では、今を「正常化の第3局面」と位置づけ、決まった間隔や幅にとらわれない機動的な利上げが必要だと話しました。企業の値上げが以前より速くなっていて、物価の上振れリスクがあるという見立てです。
出典:9月2日 講演(日本銀行)/7月31日 決定内容(日本銀行)
田村直樹委員:4(タカ寄り)
6月25日の講演で、基調的な物価上昇率はすでに2%に達したと判断。中立金利(2%前後と想定)に向けて、数か月に一度0.25%ずつ上げるのを基本線とし、リスクが大きくなれば利上げのペースを速めることも辞さないと話しました。7月の据え置きには賛成しています。
小枝淳子委員:4(タカ寄り)
10月15日の熊本県金融経済懇談会での挨拶で、物価は2026・2027年度とも上振れリスクが大きいと話しました。中東情勢に加え、円安や世界的に強いAI関連の需要が物価を押し上げるリスクにも注意が必要だという見方です。品目別に見ると価格の上昇が幅広く続いていて、日本の物価上昇は以前より持続的なものとして定着しつつあるとも述べています。
金融政策では、中立金利(景気を温めも冷やしもしない金利)は、日銀の推計レンジの下限の目安である1%より相応に上だと考えていると説明。今後は中立金利の推計レンジを念頭に置きながら、経済・物価を見て政策金利を適時に調整していくべきで、緩和的な金融環境が続き物価上昇のリスクも相応にある以上、利上げに過度に慎重になることはないと話しました。
個人消費については、家計の気持ちの悪化は一服していて、中東情勢による実質所得や消費への明確な下押しはこれまで確認されていないという見立てです。9月に反対した佐藤委員が挙げた「消費の弱さ」とは、受け止めが分かれています。一方で、これまでの利上げが家計の行動に与える影響はていねいに確認したいとも付け加えました。
同じ日の午後の記者会見では、利上げのペースについて「特定のペースを念頭に置いているわけではない」と答えました。連続での利上げがあり得るかと重ねて聞かれても、その都度、経済・物価・金融環境を点検して判断するものだと述べるにとどめています。政策金利の1.25%は、中立金利のレンジの下限くらいにあるという見方です。基調的なインフレ率は総合的に見て「2%ぐらい」で、今後2%を超えることがないよう、適時適切に調整していくとも話しました。6月・9月の利上げは、緩和の度合いの調整は「できるときにした方がいい」という考えで判断したと説明しています。
利上げに前向きなのははっきりしましたが、「追加利上げが必要」と言い切ったり、時期を示したりはしていないので、4のままにしています。5月21日の講演でも、エネルギー高がいろいろな品目に広がる可能性を指摘していました。
出典:10月15日 熊本県金融経済懇談会での挨拶(日本銀行)/挨拶の全文(PDF)/10月15日 記者会見要旨(日本銀行・10月16日公表)/5月21日 講演(日本銀行)
小枝委員は市場で「中立派」と見られていた人なので、「過度に慎重にならない」の一言で円が買われました。ただ午後の会見では、連続利上げについて何度聞かれても「その都度判断」と答えるだけでした。「急いで上げる」ではなく「必要以上にためらわない」という温度感です。10月見送り・12月利上げという観測とも矛盾しないので、僕は10月の連続利上げに一気に傾いたとは見ていません。
増一行委員:4(タカ寄り)
9月10日の講演で、基調的な物価上昇率が2%にかなり近づいているとして、政策金利を段階的に引き上げて緩和的な環境を調整する必要があると説明。燃料や物流費の値上がりが広がると、基調的な物価が2%を超えるおそれもあると見ています。
浅田統一郎委員:2(ハト寄り)
2026年4月に就任。9月の利上げに反対票を投じ、物価(生鮮食品を除く)が2%を下回り、景気も強くないので据え置きが望ましいと主張しました。就任時にはいわゆる「リフレ派」(金融緩和を重視する考え方)と報じられています。
出典:9月18日 決定内容(日本銀行)/日本経済新聞 就任時の報道
佐藤綾野委員:2(ハト寄り)
2026年6月30日に就任。9月の利上げに浅田委員と一緒に反対票を投じ、経済・物価が大きく加速していない今の利上げは適切でないと主張しました。浅田委員とあわせて、高市政権が任命したリフレ派の2人と報じられています。
10月7日に報じられた共同通信のインタビューでは、政策金利を段階的に調整していく方針そのものには賛成だと話しました。9月に反対したのは、個人消費にそれほど勢いがないと見たからだと説明しています。つまり反対は「利上げの方向」ではなく「9月というタイミング」に向けたものだった、ということです。
それでも、反対票は言葉より重い証拠として扱うルールなので、スコアは2のままにしています。個人消費が持ち直したと本人が認めれば、次の会合で賛成側に回る可能性があります。
出典:9月18日 決定内容(日本銀行)/日本経済新聞 候補起用時の報道/10月7日のインタビューはOANDA証券 要人発言(共同通信の報道)による
新しく入った2人がそろってハト寄り、というのは覚えておきたいポイントです。政府が選ぶ人事で、日銀の中の票の数が変わるということなので。ただ、佐藤委員の「段階的な利上げには賛成」という言葉で、少なくとも1人は「ずっと反対」ではないことが分かりました。次の会合で反対票が2から1に減るかどうかは、要チェックです。
次に交代するのは誰?任期満了の一覧
日銀の政策委員は任期5年で、国会の同意を得て政府が任命します。任期満了が近い順に並べました。
| 任期満了 | 名前 | 役職 | スコア |
|---|---|---|---|
| 2027年7月23日 | 高田創 | 審議委員 | 5 強タカ |
| 2027年7月23日 | 田村直樹 | 審議委員 | 4 タカ寄り |
| 2028年3月19日 | 内田眞一 | 副総裁 | 4 タカ寄り |
| 2028年3月19日 | 氷見野良三 | 副総裁 | 4 タカ寄り |
| 2028年4月8日 | 植田和男 | 総裁 | 4 タカ寄り |
| 2030年3月25日 | 小枝淳子 | 審議委員 | 4 タカ寄り |
| 2030年6月30日 | 増一行 | 審議委員 | 4 タカ寄り |
| 2031年3月31日 | 浅田統一郎 | 審議委員 | 2 ハト寄り |
| 2031年6月29日 | 佐藤綾野 | 審議委員 | 2 ハト寄り |
出典:各委員のプロフィール(日本銀行)植田総裁/氷見野副総裁/高田委員/田村委員/小枝委員/増委員/浅田委員/佐藤委員
2027年7月に、タカ派側の2人が同時に抜けます。 仮に後任が浅田・佐藤両委員のようなハト寄りになれば、今のスコアのままでも9人の平均は3.7から約3.1まで下がる計算です。さらに2028年春には、総裁・副総裁の3人がそろって任期を迎えます。
なお植田総裁は9月18日の会見で、後任がどんな委員になるかは予想できないので、交代を理由に利上げのペースを変えることは基本的にないと話しています。「交代前に駆け込みで上げる」という見方には、今のところ距離を置いている形です。
FRB編でも「2027年は投票メンバーがハト側に寄る」という話を書きました。日米どちらも2027年は人の入れ替わりが大きいテーマになりそうです。
次の会合日程
| 会合 | 決定の公表 | 備考 |
|---|---|---|
| 2026年10月29〜30日 | 10月30日 | 総裁会見あり(15時30分から)。展望レポートの基本的見解も公表 |
| 2026年12月17〜18日 | 12月18日 | 総裁会見あり |
| 2027年1月21〜22日 | 1月22日 | |
| 2027年3月17〜18日 | 3月18日 |
9月会合の議事要旨は11月5日に公表予定です。「主な意見」(上で紹介)より詳しく、委員の間でどんな議論があったかが読めます。
10月会合の前には、10月23日に金融システムレポート、10月27日に日銀の「消費者物価のコア指標」(刈込平均値など、一時的な値動きを除いて基調的な物価を見るための指標)が公表されます。植田総裁が「2%に届いたかは会合で議論する」と話しているので、会合直前のこの数字は要チェックです。
出典:金融政策決定会合の運営(日本銀行)/公表予定(日本銀行)
会合の前後には、委員の講演も予定されています。10月30日の会合の前に予定されている委員の講演は、もうありません。
| 日程 | 講演者 | 内容 |
|---|---|---|
| 10月15日(済) | 小枝委員 | 熊本県金融経済懇談会での挨拶と会見(中身は上の小枝委員の節) |
| 10月16日(済) | 植田総裁(内田副総裁が代読) | 全国信用組合大会での挨拶(中身は上の植田総裁の節) |
| 11月12日 | 浅田委員 | 長崎県金融経済懇談会での挨拶(会見の要旨は11月13日公表予定) |
| 11月16日 | 高田委員 | 徳島経済同友会での講演 |
11月12日の浅田委員は、9月に反対した2人のうちの1人。10月会合の結果を受けて、反対の理由が変わったかどうかが聞けるはずです。その4日後には強タカの高田委員が話すので、11月中旬は「両端の人」の考えがそろって見える週になります。
日本政府の圧力:円安けん制が強まっている
日銀の外側では、政府と、さらに米国側からも円安をけん制する発言が続いています。政治家にはスコアを付けず「どっちに押しているか」だけ整理します。
| 人物 | 押している方向 | 主な発言 |
|---|---|---|
| 高市首相 | 円安けん制/為替・金利の水準には触れない | 9月25日の日米首脳会談後、米国側から円安で米国の貿易が厳しいという話があったと説明。首相は一般論として円の過小評価は問題だと答えた。10月1日のテレビインタビューでは、経済政策は為替を動かすためのものではなく、競争力を高めることが円への信頼につながると話した。10月5日には「責任ある積極財政」を掲げつつ、国債の発行額は適切に管理し、市場が想定外に動けば素早く手を打つと述べた。10月7日には、特定の金利水準や為替水準にはコメントしないとしたうえで、金利が想定と違う動きをすれば施策や歳出・歳入を見直すと話した。10月8日には、リフレ政策が必要な局面ではなく、デフレでもないとの認識を示し、金融政策は日銀を尊重すると述べた。10月9日には、金利や為替は市場で決まるとしたうえで、為替や物価の動きを注視して適切に対応すると話し、責任ある積極財政は円の信認を保つことにつながるとの考えを示した。10月13日の衆院予算委員会では、円安には良い面も悪い面もあるという考えは変わらないと答弁し、日米首脳会談では一般論として円の過小評価は問題だと伝えたと説明した |
| 片山財務相 | 円安けん制(強)/日銀の独立性は尊重 | 9月25日の会見で、首脳会談でトランプ大統領から円安への懸念が示されたと説明。同日夜には、為替の過度に投機的な動きには断固たる措置をとると発言。9月29日の会見では、ベッセント長官との電話会談で「円の過小評価は問題」を再確認し、米財務省と緊密に連絡を取りながら秩序ある為替市場の維持に取り組むと述べた。高市首相はリフレ論者ではないと先方に伝えたことも明かした。10月15日には、7月31日の日米協調介入のときに出したメッセージから全くぶれていないとし、必要ならためらわずに行動すると述べた。10月16日の会見では、前日にバンコクで開かれたG20・G7の会議で確認した為替の約束もふまえ、高い緊張感を持って金融市場の動きを見ていく必要があると述べた |
| 三村財務官 | 円安けん制(強) | 9月28日、ロイターの取材で、円の過小評価は問題という日米の認識は「非常にクリア」と発言。市場が素直に受け止めることに期待を示した |
| 城内経済財政相 | 日銀の判断を容認/利上げの影響は点検を | 9月25日の会見で、金融緩和と財政出動を進めるリフレ政策の局面は終わったとの認識を示した。9月30日には、日銀との間で経済・物価の認識に大きなずれはないと発言。10月2日の会見では、異次元緩和やYCCはすでに終わり、いまはデフレではないとの認識を示し、金融政策の中身は日銀に任せると述べた。10月15日のロイター主催のイベントでも、金融政策の具体策は日銀に任せるべきとし、高市政権はリフレ政策を追っていないと強調した。10月16日の会見では、6月の会合の前に利上げを止めるため「議決延期請求」(政府が日銀の決定を次の会合まで延ばすよう求める仕組み)に触れたとする新聞報道について、そうした事実は一切ないと否定した。一方、9月会合に出席した内閣府は、これまでの利上げの影響の点検と中立金利をふまえた検討を日銀に求めた |
| ベッセント米財務長官 | 円高容認 | 9月25日、片山財務相と日本の経済の強さを反映した「強い円」が望ましいことを話し合ったとX(旧Twitter)に投稿 |
出典:片山財務大臣 記者会見の概要 9月25日(財務省)/片山財務大臣 記者会見の概要 9月29日(財務省)/片山財務大臣 記者会見の概要 10月16日(財務省)/首相官邸のX投稿 9月25日/ニューズウィーク日本版(ロイター)9月28日/nippon.com(時事通信)9月26日/ブルームバーグ 9月25日(城内経財相)/みんかぶFX 9月30日(城内経財相)/ニューズウィーク日本版(ロイター)10月2日(城内経財相)/Arab News(ロイター)10月1日(高市首相)/主な意見 政府の意見(日本銀行)/神奈川新聞(共同通信)9月1日(日米協調介入)/9月25日夜と10月15日の片山財務相の発言、10月5日・7日・8日・9日・13日の高市首相の発言、10月15日・16日の城内経財相の発言はOANDA証券 要人発言の報道による
ロイターの同じ記事によると、日本の年間の為替介入額は過去最高の約27兆円に達しています。日銀は利上げで、政府は口先と介入で、そろって円安にブレーキをかけているというのが今の構図です。
少しおもしろいのが、政府が「首相はリフレ論者ではない」とわざわざ米国側に伝えていること。高市政権が選んだ浅田・佐藤両委員はリフレ派と報じられてきたので、次の人事(2027年7月)で政府がどんな人を選ぶかは、この言葉と照らし合わせて見ていきたいところです。城内経財相も「リフレ政策は追っていない」と繰り返し、議決延期請求の報道もすぐに否定しました。政府の口からリフレ寄りの言葉が出にくくなっているのは、日銀の利上げにとっては追い風かと。
米国側の動き(FRBのスコアや米政権の圧力)は、FRBメンバー一覧にまとめています。
ドル円トレーダーとしての使い方
僕はこのページを、こんなふうに使っています。
- 会合の前に「反対票が何人出そうか」を考える
- 利上げするかどうかだけでなく、7対2なのか、8対1なのかで、次の会合への温度感が変わる
- ハト寄りの2人の発言に注目する
- 浅田・佐藤両委員が利上げ容認に変われば、次の利上げのハードルは下がる。佐藤委員はすでに「段階的な利上げの方針には賛成」と話しているので、あとは個人消費の見方が変わるかどうか
- 財務省の言葉の強さも一緒に見る
- 9月25日には「断固たる措置」、10月15日には「必要ならためらわずに行動」という言葉が出ている。7月31日には日米協調介入の実績もある。ここから言葉がさらに強まったり、実際の介入があったりすれば、日銀の利上げがなくても円高に振れる可能性がある
大事なのは、スコアは「答え」ではなく「地図」だということ。発言1つで相場の向きを決めつけず、物価や賃金のデータと照らし合わせて考えるための道具です。
経済指標の読み方はFXの学習ロードマップにもまとめています。
スコアの変化履歴
更新のたびに、上の行に追加していきます。
| 日付 | 名前 | 前回→今回 | 理由 |
|---|---|---|---|
| 2026年10月18日 | (全員) | 変更なし | 植田総裁の10月16日の挨拶(引き続き利上げ)とバンコクでの会見(基調物価が2%からさらに上がるのは容認できない、2%到達の判断は10月会合で議論)を反映。時期の言及がないため4で据え置き。小枝委員の10月15日の会見(特定のペースは念頭にない)を追記し4で据え置き。城内経財相(10月15日・16日)・片山財務相(10月16日)の発言を政府の表に追記。生活意識に関するアンケート調査(9月調査)をトピックスに追加。10月27日の消費者物価のコア指標の公表予定を追加 |
| 2026年10月15日 | (全員) | 変更なし | 小枝委員の10月15日の挨拶(利上げに過度に慎重になる必要はない、中立金利は1%より相応に上)を反映。追加利上げの明言・時期の言及がないため4で据え置き。植田総裁の10月13日の国会答弁を追記。高市首相(10月13日)・片山財務相(10月15日)の発言を政府の表に追記。企業物価指数(9月)をトピックスに追加。11月12日の浅田委員の講演予定を追加 |
| 2026年10月12日 | (全員) | 変更なし | 政策委員の新しい発言なし。高市首相(10月9日)の発言を政府の表に追記。家計調査(8月分)をトピックスに追加。11月16日の高田委員の講演予定を追加 |
| 2026年10月8日 | (全員) | 変更なし | 政策委員の新しい発言なし。高市首相(10月8日)の発言を政府の表に追記。さくらレポート(10月)をトピックスに追加 |
| 2026年10月7日 | (全員) | 変更なし | 植田総裁の10月6日の挨拶(引き続き利上げ)と、佐藤委員の10月7日のインタビュー(段階的な利上げの方針には賛成、9月の反対は個人消費の弱さが理由)を反映。佐藤委員は反対票を重く見て2で据え置き。高市首相(10月7日)の発言を政府の表に追記。毎月勤労統計(8月分)をトピックスに追加 |
| 2026年10月6日 | (全員) | 変更なし | 内田副総裁の10月5日の挨拶(AIは物価の押し上げ要因)を反映。政策金利の先行きに触れていないため4で据え置き。高市首相(10月5日)の発言を政府の表に追記。新しい統計がないためトピックスは外した |
| 2026年10月4日 | (全員) | 変更なし | 委員の新しい発言なし。高市首相(10月1日)と城内経財相(10月2日)の発言を政府の表に追記。東京都区部CPI(9月)と雇用統計(8月)をトピックスに追加 |
| 2026年10月1日 | (全員) | 変更なし | 9月会合の「主な意見」は発言者が分からないため、個人のスコアには反映せず。9月短観と城内経財相の発言を追記 |
| 2026年9月30日 | (全員) | 変更なし | 9月18日の会合後、委員の新しい金融政策の発言なし。総裁会見の要旨と財務相の発言を追記 |
| 2026年9月29日 | (全員) | 初回掲載 | 平均3.7(強タカ1人・タカ寄り6人・ハト寄り2人)でスタート |
よくある質問
日銀の政策委員は何人ですか?
9人です。総裁1人、副総裁2人、審議委員6人で構成され、金融政策決定会合では9人全員が毎回投票します。
日銀の金融政策決定会合で反対票を投じたのは誰ですか?
2026年9月の会合では、浅田委員と佐藤委員が利上げに反対し、据え置きが適当と主張しました。2026年7月の会合では、高田委員が1.25%への利上げを提案して反対しました。
次に任期が切れる日銀の政策委員は誰ですか?
高田委員と田村委員で、ともに2027年7月23日に任期満了です。次いで2028年3月に内田・氷見野両副総裁、2028年4月に植田総裁の任期が満了します。
タカ派とハト派の違いは何ですか?
タカ派は、物価を抑えることを重視して利上げに前向きな人です。ハト派は、景気や雇用を重視して利上げに慎重な人です。一般に、日銀のタカ派の発言は円高、ハト派の発言は円安の材料になりやすいです。
この記事のスコアは公式のものですか?
いいえ。スコアは筆者が日本銀行の公表文や報道をもとに付けた独自の参考値で、日本銀行が公表しているものではありません。根拠となる発言には出典を付けています。
まとめ:日銀は利上げ継続派が多数。ただし2027年の人事に注目
- 2026年9月の会合で政策金利を1.25%程度に引き上げ。採決は7対2
- 9人の平均スコアは3.7。強タカ1人・タカ寄り6人・ハト寄り2人
- 反対票は両側から出ている(7月は高田委員が利上げを提案、9月は浅田・佐藤両委員が据え置きを主張)。「主な意見」では、賛成した側にも「ペースを速めたい」と「慌てない」の温度差があった
- 10月16日、植田総裁はバンコクでの会見で「基調物価が2%からさらに上がるのは容認できない」と発言し、円高方向に。ただし2%に届いたかの判断は10月会合で議論するとし、利上げの時期には触れていない
- 9月に反対した佐藤委員も「段階的な利上げの方針には賛成」。反対は時期に対するもので、次の会合で反対票が減る可能性がある
- 10月15日には小枝委員が「利上げに過度に慎重になる必要はない」と発言。ただし会見では「特定のペースは念頭にない」とし、連続利上げは明言しなかった
- 10月13日には「10月会合は利上げ見送りの公算大、12月は排除せず」との観測報道。同じ日の生活意識アンケート(9月調査)では、家計の1年後の物価予想は少し下がったものの、5年先の予想(中央値で毎年5%)は変わらず、収入DIは2006年以降で最も高かった
- 2027年7月に高田・田村両委員の任期が切れる。後任次第で日銀の空気が変わる(総裁は交代を理由にペースは変えない考え)
- 政府と米国側も円安けん制を強めている。財務相からは「断固たる措置」「必要ならためらわずに行動」の言葉も
- 次のヒントは10月下旬の全国CPI(9月分)、10月27日の消費者物価のコア指標、10月30日の会合と展望レポート
このページは、日銀の会合や大きな発言があるたびに更新していきます。
「誰が反対したか」と「誰の任期がいつ切れるか」。この2つを知っているだけで、日銀のニュースがかなり立体的に見えるようになります。ブックマークして、会合の前に見返してもらえたらうれしいです。